
Tal vez tienes varias deudas que ya no te dejan dormir: tarjetas, créditos personales, pagos que se encimaron. O tal vez tienes un negocio que vende bien, pero el flujo de caja no alcanza para surtir inventario, cubrir la nómina o tomar ese pedido grande. En los dos casos, tu propiedad puede ser la llave para obtener liquidez con mejores condiciones que un crédito sin garantía.
El problema es que, en cuanto escuchas “fideicomiso de garantía”, aparece la duda que frena a la mayoría de los propietarios:
¿Se van a apoderar de mi casa?
Respuesta corta: no. En un préstamo con garantía hipotecaria estructurado mediante fideicomiso, tú sigues viviendo en tu casa (o usando tu local) con normalidad. La propiedad queda resguardada por una institución fiduciaria neutral solo como respaldo del crédito, y vuelve a tu nombre cuando terminas de pagar.
Vamos a desmontar los 3 mitos más comunes para que decidas con información, no con miedo.
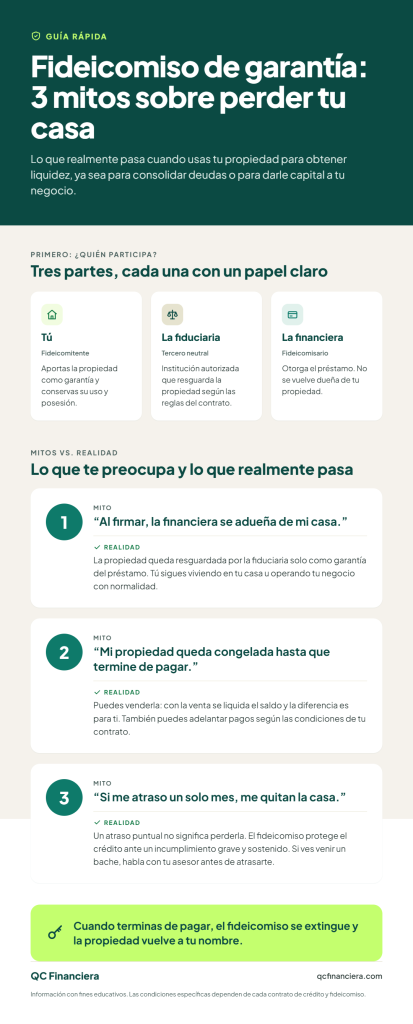
Un fideicomiso de garantía es un contrato en el que tu propiedad se aporta a una institución fiduciaria autorizada (normalmente un banco o una fiduciaria regulada) para respaldar el pago de un préstamo. Participan tres partes:
Esta estructura da seguridad jurídica a ambas partes: a ti, porque un tercero neutral vigila que se cumplan las reglas; y a la financiera, porque tiene un respaldo claro. Por eso suele permitir montos y plazos que un crédito personal o empresarial sin garantía difícilmente ofrecería.
Este miedo nace de confundir el fideicomiso con una venta. Legalmente, la propiedad se aporta al fideicomiso con un solo fin: garantizar el préstamo. La financiera no se vuelve dueña, no puede venderla por decisión propia ni disponer de ella mientras cumplas con tus pagos. Quien la resguarda es la fiduciaria, bajo reglas que tú firmas y conoces desde el inicio.
Cuando liquidas el crédito, la fiduciaria te devuelve la propiedad y el fideicomiso se extingue.
Tu inmueble no queda inmovilizado durante el plazo del crédito. Un fideicomiso bien estructurado contempla salidas claras.
Es posible. Se instruye a la fiduciaria para proceder con la venta, con el dinero se liquida el saldo pendiente del préstamo y la diferencia es para ti, no para la financiera.
Puedes adelantar pagos para reducir el plazo o la mensualidad y, al liquidar por completo, liberar el fideicomiso antes de tiempo. Revisa en tu contrato las condiciones de pago anticipado; una financiera seria te las explica con claridad antes de firmar.
Un atraso puntual no significa perder tu propiedad. A ninguna financiera seria le conviene quedarse con inmuebles: su negocio es prestar y recuperar el crédito, no administrar casas. Ante un retraso, lo normal es que haya contacto, cobranza y, según tu contrato, opciones para regularizarte o reestructurar.
Ahora, seamos transparentes: el fideicomiso sí existe para proteger el crédito en caso de un incumplimiento grave y sostenido. En ese escenario, permite resolver la situación de forma más ágil que un juicio hipotecario tradicional, que puede tardar años y generar altos costos legales para ambas partes. Conocer esto desde el inicio es parte de decidir con responsabilidad.
Pagar varias tarjetas y créditos personales con tasas altas desgasta tu bolsillo y tu tranquilidad. Un préstamo con garantía hipotecaria puede ayudarte a unificar tus deudas en un solo pago, generalmente con una tasa menor y un plazo más amplio, para que recuperes el control de tus finanzas personales.
Un negocio puede ser rentable y aun así quedarse sin efectivo: clientes que pagan a 60 días, temporadas altas que exigen más inventario, una oportunidad que no espera. Usar tu propiedad como garantía te permite obtener capital de trabajo sin depender de la burocracia bancaria tradicional y con montos acordes a lo que tu empresa necesita para crecer.
En ambos casos, la clave es la misma: un fideicomiso de garantía bien estructurado y una financiera que te explique cada cláusula con transparencia.
Si una financiera no puede responderte esto con claridad, es una señal para buscar otra opción.
Sí. Conservas el uso y la posesión de tu propiedad mientras dure el préstamo.
Se instruye a la fiduciaria para extinguir el fideicomiso y la propiedad vuelve a tu nombre.
Sí. Con la venta se liquida el saldo pendiente y la diferencia es para ti.
Para ambos: puedes usarlo para consolidar deudas personales o para obtener capital de trabajo para tu PyME.
En una asesoría gratuita y sin compromiso, revisamos tu caso y te decimos qué monto podrías obtener y cómo quedaría tu pago.
Si estás buscando unificar tus deudas personales o necesitas inyectar capital de trabajo a tu empresa sin perder el control de tu patrimonio, no tienes que adivinar las respuestas.


